Awas Gagal Bayar! Kiat BCA & Cara Mengatur Cicilan KPR Gaji UMR Secara Cerdas
Baru-baru ini, Bank BCA membagikan kiat cerdas melalui Antara News mengenai pentingnya menjaga stabilitas cash flow agar terhindar dari malapetaka saat mencicil rumah. Berita ini menjadi tamparan keras sekaligus alarm peringatan bagi para karyawan swasta yang masih ragu untuk membeli hunian. Tekanan inflasi, cicilan paylater, dan biaya hidup yang kian mencekik sering kali membuat gaji bulanan menguap tak bersisa. Jika Anda tidak segera menguasai strategi mengatur cicilan KPR gaji UMR secara presisi, impian untuk beranjak dari rumah kontrakan hanya akan berakhir menjadi tumpukan utang macet yang menghancurkan masa depan finansial Anda.
Realita Pahit Cash Flow Karyawan Swasta
Banyak pekerja swasta merasa inferior dan pesimis karena beranggapan bahwa nominal UMR tidak akan pernah cukup untuk menutupi kebutuhan harian sekaligus membayar cicilan rumah.
Ketakutan ini sangat rasional. Harga properti yang terus meroket sering kali tidak sebanding dengan persentase kenaikan gaji tahunan.
Namun, akar masalah kegagalan KPR sebenarnya bukan terletak pada besaran penghasilan Anda, melainkan pada ketidakmampuan menahan gaya hidup konsumtif dan ketiadaan rasio alokasi dana darurat yang disiplin.
Risiko Fatal Jika Cash Flow KPR Berantakan
Jika Anda nekat memaksakan diri mengambil KPR komersial tanpa perencanaan arus kas yang akurat, bersiaplah menghadapi rentetan risiko fatal berikut:
- Sita Aset Secara Paksa: Cicilan yang menunggak berbulan-bulan akan berujung pada penyitaan rumah oleh pihak bank.
- Kehilangan Uang Muka (DP): Seluruh uang jerih payah yang telah disetorkan akan hangus tak bersisa saat terjadi gagal bayar.
- Blacklist SLIK OJK (BI Checking): Nama Anda akan diblokir permanen dari segala bentuk fasilitas kredit perbankan di masa depan.
- Kehancuran Mental & Finansial: Teror tagihan dan ketidakmampuan membeli kebutuhan pokok harian akan memicu stres kronis dan depresi.
Parameter Keputusan | Mengatur Sendiri Tanpa Perhitungan (Risiko Berita) | Solusi Ideal (Penawaran Kami) |
Beban Angsuran | Berfluktuasi mengikuti suku bunga yang mencekik. | Suku Bunga Flat (Tetap) hingga lunas. |
Kondisi Cash Flow | Gaji habis untuk cicilan, tabungan terkuras. | Aman & Terkendali, masih bisa menabung. |
Risiko Gagal Bayar | Sangat tinggi jika terjadi inflasi atau sakit. | Risiko Sangat Rendah berkat cicilan ringan. |
4 Syarat & Cara Cerdas Mengatur Cicilan KPR Gaji UMR
Agar arus kas tetap prima dan terhindar dari risiko gagal bayar, terapkan strategi mengatur cicilan KPR gaji UMR berikut secara ketat:
- Terapkan Aturan 30%: Pastikan total kewajiban utang Anda (termasuk estimasi KPR) tidak melebihi 30% - 35% dari gaji bersih bulanan Anda.
- Incar Program KPR Bersubsidi (FLPP): Jangan mengambil KPR komersial! Manfaatkan program rumah subsidi yang memberikan jaminan suku bunga tetap 5% per tahun.
- Pisahkan Rekening Autodebet: Buat satu rekening khusus untuk pembayaran KPR. Pindahkan dana cicilan segera setelah hari gajian tiba agar tidak terpakai untuk gaya hidup.
- Pahami Literasi Keuangan Resmi: Pelajari pedoman rasio utang dan kesehatan kredit secara valid melalui portal [Insert External Link to High DR Authority Site: Sikapi Uangmu OJK].
💡 Tips Ahli:
Jangan tergiur memilih tenor KPR yang terlalu pendek demi "cepat lunas" jika angsurannya langsung menguras setengah gaji Anda. Lebih baik ambil tenor maksimal (15-20 tahun) untuk mengamankan cash flow bulanan. Anda selalu bisa melakukan pelunasan sebagian (extra payment) jika mendapat bonus tahunan atau THR.
Wujudkan Rumah Impian dengan Cicilan Flat Rp 1 Jutaan!
Menghitung rasio utang secara mandiri, membersihkan riwayat kredit, dan mencari perbankan yang mau memberikan kelonggaran cicilan bagi karyawan berpenghasilan UMR adalah proses yang sangat melelahkan dan penuh penolakan. Mengurus birokrasi KPR tanpa panduan rentan membuat Anda terjebak pada skema suku bunga floating yang tiba-tiba meroket di tahun ketiga.
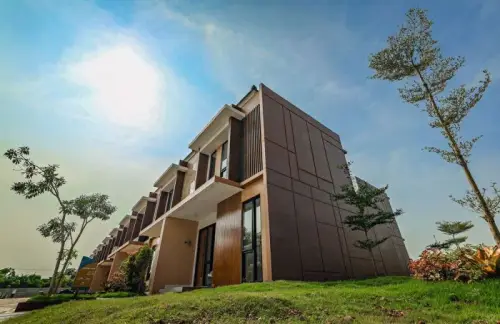
Sebagai opsi pendelegasian terbaik bagi Anda yang sibuk dan menginginkan kepastian, kami menghadirkan hunian eksklusif dengan penawaran Cicilan KPR Flat Rp 1 Jutaan/Bulan. Ini adalah solusi terima beres di mana tim kami akan membantu menavigasi berkas Anda agar sesuai dengan batas aman cash flow perbankan. Dengan cicilan setara biaya menyewa kamar kos, Anda sudah bisa mengamankan aset rumah permanen untuk keluarga. Pelajari rincian tipe rumah, fasilitas, dan simulasi pembayarannya di [Insert Internal Link to Product Page: /katalog-kpr-cicilan-flat-1-jutaan].
Jangan biarkan inflasi harga tanah berlari meninggalkan daya beli gaji Anda. Kunci harga rumah Anda hari ini dengan angsuran yang paling masuk akal!
👉 [Hitung Simulasi KPR Bersama Agen Kami Melalui WhatsApp Sekarang!]