Setiap awal bulan, jutaan rupiah dari gaji Anda melayang hanya untuk membayar kontrakan yang tak akan pernah menjadi hak milik. Merujuk pada ulasan edukasi finansial dari portal Bank Sinarmas tentang dilema krusial "sewa vs beli rumah", milenial dihadapkan pada satu kenyataan pahit: menyewa rumah tanpa batas waktu adalah bom waktu finansial. Jika Anda masih ngontrak di kota penyangga ibu kota, ini saatnya berhenti memperkaya juragan kontrakan. Melakukan simulasi KPR murah depok secara presisi adalah langkah pertama yang paling mendesak untuk mengubah beban uang sewa bulanan Anda menjadi cicilan aset seumur hidup.
Jebakan Sewa Rumah dan Hasrat Hunian Milenial
Banyak milenial Depok terjebak dalam zona nyaman membayar sewa bulanan karena ketakutan melihat besaran Uang Muka (DP) properti komersial yang seolah tak terjangkau.
Artikel perbankan tersebut secara eksplisit memvalidasi bahwa biaya sewa akan terus naik mengikuti inflasi properti tanpa pernah memberikan Anda nilai aset (capital gain).
Semakin lama Anda menunda keputusan berinvestasi hunian, semakin mustahil daya beli gaji Anda mengejar harga tanah Depok yang terus meroket setiap kuartalnya.
Awas Miskin di Hari Tua! Ini Risiko Fatal Jika Terus Ngontrak
Mengabaikan urgensi memiliki rumah bukan sekadar perkara gaya hidup, melainkan mempertaruhkan keselamatan masa depan keluarga Anda. Jika masalah ini dibiarkan, bersiaplah menghadapi risiko fatal berikut:
- Uang Menguap Tanpa Bekas: Puluhan juta uang sewa tahunan Anda akan lenyap total, membuat Anda gagal membangun ekuitas atau aset perlindungan masa tua.
- Terlempar ke Pelosok Daerah: Inflasi tanah yang dibiarkan akan membuat Anda tergusur, kehilangan akses transportasi strategis, dan waktu serta kesehatan mental habis di jalanan macet.
- Beban Utang Usia Senja: Saat masa produktif dan gaji berhenti, Anda masih akan dihantui oleh tagihan sewa rumah yang mencekik arus kas pensiun Anda.
- Terancam Diusir Sepihak: Tanpa kepemilikan mutlak, pemilik properti bisa menaikkan tarif secara sewenang-wenang atau mengusir Anda dan keluarga kapan saja.
Tabel Perbandingan: Terus Ngontrak vs Solusi KPR Subsidi
Parameter Keputusan | Menyewa Rumah (Realita Berita) | Solusi Ideal (Beli KPR Subsidi Kami) |
Status Uang Bulanan | Hangus terbakar untuk biaya pemakaian. | Menjadi tabungan aset pribadi (Ekuitas). |
Fluktuasi Harga | Naik konstan setiap 1-2 tahun (inflasi). | Angsuran Flat (Tetap) hingga tenor lunas. |
Legalitas & Hak | Hak guna sementara, sangat rentan diusir. | 100% Hak Milik (SHM) perlindungan keluarga. |
Ketenangan Mental | Stres dan waswas mencari pindahan baru. | Bebas renovasi, tenang, dan harga diri naik. |
4 Cara Memastikan Simulasi KPR Murah Depok Anda Lolos Bank
Berhentilah menebak-nebak. Lakukan pengecekan profil risiko finansial mandiri. Terapkan strategi ini agar simulasi KPR murah depok Anda sukses membuahkan SP3K (Surat Persetujuan Kredit) dari bank:
- Bersihkan Riwayat SLIK OJK: Segera lunasi seluruh tagihan utang konsumtif (seperti cicilan paylater atau kartu kredit). Skor SLIK yang bersih adalah syarat mutlak persetujuan perbankan. Anda bisa memvalidasi aturan dan status kredit melalui portal resmi [Insert External Link to High DR Authority Site: Otoritas Jasa Keuangan (OJK)].
- Jaga Stabilitas Gaji Masuk (Payroll): Pastikan gaji pokok ditransfer rutin ke rekening bank agar mutasi rekening 3 bulan terakhir Anda terlihat sehat oleh analis.
- Terapkan DBR Maksimal 35%: Pastikan total kewajiban utang bulanan Anda, ditambah perkiraan cicilan rumah nanti, tidak melewati 35% dari gaji bersih bulanan.
- Amankan Unit dari Developer Terverifikasi: Jangan asal bayar booking fee ke sembarang pengembang. Pilih developer dengan legalitas lahan yang sudah pecah dan terdaftar di SIRENG PUPR.
Wujudkan Rumah Impian dengan Cicilan Mulai 1 Jutaan!
Menyusun strategi berkas KPR, membersihkan skor kredit, dan menghitung estimasi biaya provisi bank sering kali membuat milenial mundur teratur. Lalu, bagaimana jika ada opsi pendelegasian yang sepenuhnya membantu Anda terima beres?
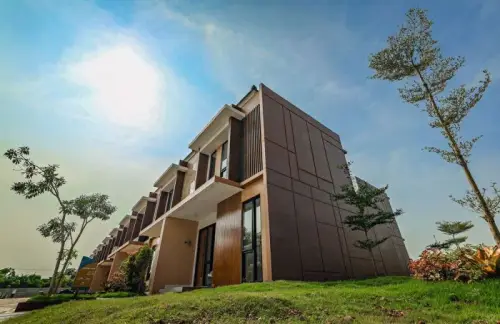
Kami memahami pain point Anda. Anda tidak perlu pusing menghitung rasio utang sendirian. Kami menghadirkan hunian eksklusif dengan penawaran Cicilan Flat KPR Subsidi Mulai 1 Jutaan. Angka cicilan ini secara logis jauh lebih murah dibandingkan biaya sewa rumah petak tahunan Anda di Depok!
Tim konsultan kami akan memandu Anda merapikan profil finansial, mencarikan kuota subsidi pemerintah yang hampir ludes, dan mengawal berkas Anda hingga akad kredit disetujui. Intip desain hunian modern dan fasilitas lengkap kawasan kami di [Insert Internal Link to Product Page: /katalog-kpr-subsidi-cicilan-1-jutaan].
Berhenti bekerja keras hanya untuk membayar rumah milik orang lain. Masa depan finansial keluarga Anda ditentukan oleh kecepatan Anda mengambil keputusan di tengah meroketnya harga tanah Depok.
👉 [Hitung Simulasi KPR-mu Bersama Agen Terpercaya Kami Via WhatsApp Sekarang!]